

为什么雅加达承包商合作商的税务管理极其关键?
建筑业是雅加达城市建设与发展的脊梁。从高速公路等基础设施项目、SCBD商务区的高楼大厦,到老城区(Kota Tua)的修复工程,承包商及其合作商每天都在管理着高达数十亿印尼盾的交易。在这些庞大数字的背后,隐藏着一套不可忽视的法定纳税义务。
雅加达承包商合作商的税务涵盖多个税种,包括第23条所得税(PPh 23)、建筑服务增值税(PPN),以及属于预提终结性税收的第4条第(2)款所得税(PPh Pasal 4 ayat (2))。税务管理上的失误可能导致行政处罚、罚款,甚至被禁止参与政府项目的投标。
本文根据 PT Global Jaya Consulindo 在协助雅加达及周边地区(Jabodetabek)数十家承包商及其合作商过程中的实际经验整理而成。所有信息均参考印尼最新的税收法规。
在税务语境中,谁被称为“承包商合作商”?
在深入探讨税务技术细节之前,首先需要明确在印尼税务视角下,究竟哪些群体属于承包商合作商。
承包商合作商是指向建筑公司(主承包商)提供服务或 goods 的商业实体,形式可以是有限公司(PT)、合伙企业(CV)或个人。在雅加达项目的实际操作中,这些合作商通常表现为:
-
专业分包商 — 例如雅加达南部办公楼项目中负责机电管道(MEP)的供应商。
-
材料供应商 — 雅加达东部住宅项目中商品混凝土、钢筋或瓷砖的供应商。
-
劳务服务提供商 — 提供建筑工人、工头或重型设备操作员的劳务外包公司。
-
支持性咨询公司 — 在主承包商下工作的室内设计公司、地质工程咨询公司或测量师事务所。
上述每个类别所适用的税务处理方式各不相同,这也正是雅加达许多建筑企业所有者常感困惑的地方。
雅加达承包商合作商的税种分类
第23条所得税(PPh Pasal 23):服务预提税
第23条所得税是主承包商(作为扣缴义务人)在向合作商支付服务费用时扣缴的税款。
适用税率如下:
| 服务类型 | 第23条所得税税率 |
| 技术与安装服务 | 毛额的 2% |
| 管理与咨询服务 | 毛额的 2% |
| 劳务 / 外包服务 | 毛额的 2% |
| 其他服务(根据财政部规定) | 毛额的 2% |
雅加达合作商特别注意:只有当合作商拥有有效的纳税人识别号(NPWP)时,才适用 2% 的税率。如果没有 NPWP,税率将翻倍至 4%。这是雅加达所有承包商合作商必须拥有并维持有效 NPWP 的重要原因。
主承包商扣缴的第23条所得税必须在次月10日之前缴入国库,并在次月20日之前通过第23条所得税月度申报表(SPT Masa PPh 23)完成申报。
第4条第(2)款所得税:建筑服务终结性所得税
这是印尼建筑业中最具特色的一类税种,也是雅加达每家承包商合作商都必须掌握的核心概念。
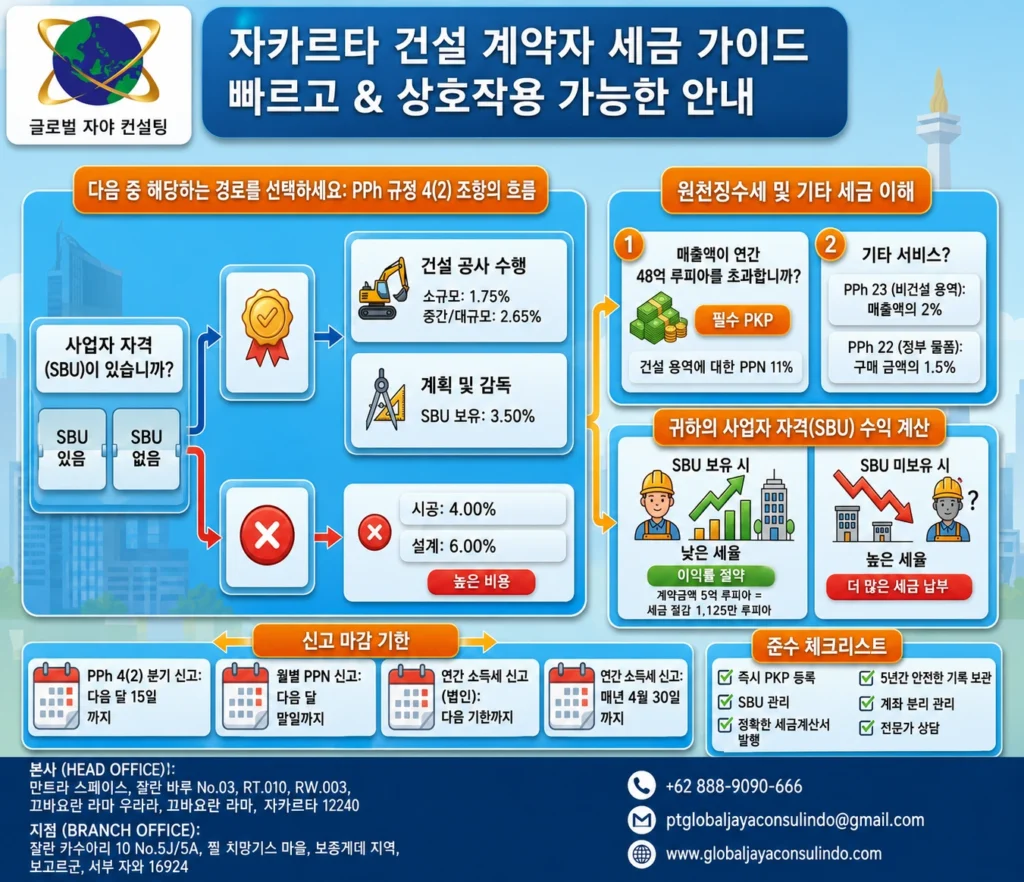
根据2022年第9号政府条例(PP Nomor 9 Tahun 2022),建筑服务终结性所得税税率如下:
| 建筑服务企业类型 | 终结性所得税税率 |
| 建筑施工 — 小微资质 | 1.75% |
| 建筑施工 — 中型/大型资质 | 2.65% |
| 建筑施工 — 无资质证书 | 4% |
| 建筑规划/监理 — 有资质证书 | 3.5% |
| 建筑规划/监理 — 无资质证书 | 6% |
对雅加达企业的直接影响:尚未获得印尼建筑服务开发署(LPJK)颁发的建筑企业资质证书(SBU)的建筑公司,将面临大幅提高的终结性税率。这种税率差异会严重压缩项目的利润空间,特别是在雅加达市中心、雅加达南部等商业核心区或雅加达特区政府的基础设施招标项目中。
建筑服务增值税(PPN)
根据《税收法规统一法》(UU HPP)及相关财政部规定,建筑服务通常适用 11% 的增值税税率。然而,雅加达承包商合作商需要特别注意以下优惠及特殊规定:
-
用于简易公寓(rusun)、简易住宅及极简易住宅的建筑服务享受 0% 增值税优惠(免征)。
-
用于政府指定的国家级灾后重建建筑服务可享受增值税免征。
-
对于雅加达的常规商业项目(如办公楼、购物中心、酒店),则全额适用 11% 的增值税。
已取得应税企业(PKP)身份的承包商合作商,每次向主承包商提供服务并进行结算时,均必须开具合法税务发票(Faktur Pajak)。
企业所得税:合作商的年度义务
除了交易环节的税费外,雅加达所有以法人形式(PT/CV)运营的承包商合作商,仍须按照 22% 的法定税率申报企业所得税年度申报表(SPT Tahunan PPh Badan)。
对于年营业额低于 48 亿印尼盾的合作商,可根据 2022 年第 55 号政府条例,享受按总营业额 0.5% 缴纳的微型及中小企业(UMKM)终结性税收优惠。
雅加达承包商合作商的行政合规义务
NPWP 与 PKP 身份
任何以企业形式运营的合作商都必须拥有 NPWP。当年度营业额超过 48 亿印尼盾时,合作商必须申请认定为应税企业(PKP),并开始计征、缴纳和申报增值税。
雅加达企业的 NPWP 注册及 PKP 认定需在其注册地对应的税务局(KPP)办理,例如 KPP Pratama Jakarta Kebayoran Lama、KPP Pratama Jakarta Mampang Prapatan 或雅加达特区内的其他税务局。
月度税务申报(SPT Masa)
拥有 PKP 身份的雅加达承包商合作商需按时完成以下申报:
-
增值税月度申报(SPT Masa PPN) — 最晚于次月月底前完成
-
第21条所得税月度申报(如有雇员) — 最晚于次月20日前完成
-
第23条所得税月度申报(如扣缴下级合作商税款) — 最晚于次月20日前完成
电子发票(e-Faktur)开具要求
具备 PKP 身份的合作商必须使用印尼税务总局(DJP)的官方 e-Faktur 系统开具税务发票。手写或纸质发票已被明确禁止,将被视为无效。
雅加达承包商合作商面临的实际挑战
根据 PT Global Jaya Consulindo 协助雅加达承包商客户的实务经验,以下是现场最常见的税务问题:
问题 1:开具账单时未正确计入税费
许多合作商(尤其是雅加达的中型分包商)在开具请款单(invoice)时未准确计算增值税部分。这导致主承包商无法抵扣进项税(Pajak Masukan),同时合作商在面对税务检查时也面临被补税和处罚的风险。
问题 2:混淆第23条所得税与终结性所得税的适用范围
企业常常无法准确区分某项服务应属于第23条所得税还是第4条第(2)款终结性所得税的征税范围。错误的扣缴类型会导致多缴或少缴税款,进而引发每月 2% 的行政滞纳金罚款。
问题 3:SBU 证书过期或资质类别不符
如果承包商合作商的 SBU 证书已过期,或其资质类别与实际施工内容不符,在税务计算中将被自动归类为“无资质证书”。这将导致其终结性所得税税率从 1.75% 直接飙升至 4% — 税负增加了两倍以上!
问题 4:未掌握 PKP 的强制标准阈值
当合作商年营业额突破 48 亿印尼盾却未主动申请 PKP 认定,将面临被税务机关依职权强行认定、追缴税款、处以罚款以及启动税务稽查的风险。
雅加达承包商合作商的税务合规策略
良好的税务管理不仅仅是为了规避处罚,更是为了建立良好的商业信誉,这对于希望参与雅加达特区政府项目或大型国企(BUMN)招标的合作商至关重要。
建议采取以下战略步骤:
-
第一,确保企业合法资质完整且有效。有效的 NPWP、通过 OSS 系统取得的企业登记码(NIB)以及在有效期内的 SBU 是三大基石,它们直接决定了企业所适用的税率。
-
第二,实行公私及税务账户分离。这一简单而有效的做法能够确保企业每月有充足的资金按时缴税,而不至于影响项目的正常现金流。
-
第三,使用正规的财务会计软件。雅加达的承包商合作商不能再依赖手工记账。使用 Accurate Online 或 Jurnal.id 等会计软件可以实现税务计算自动化,并生成符合税务总局标准的财务报表。
-
第四,在合同签订阶段即做好税务规划。在与主承包商签署合同之前,务必进行全面的税务测算,明确终结性所得税、增值税以及主承包商预扣税款的具体金额。
-
第五,寻求雅加达经验丰富的税务顾问支持。建筑业税务极其复杂,在面对税务稽查或税务争议时,专业的辅导能为企业争取最大权益。
雅加达大型基础设施项目对合作商纳税义务的影响
雅加达作为商业与经济中心,持续吸引着巨额的基础设施投资。例如:
-
雅加达地铁(MRT)3期工程延伸线(Cikarang–Balaraja)
-
雅加达北部沿海区域的 Waterfront City 建设
-
雅加达 Tanah Abang 及 Pasar Baru 商业区的升级改造
-
TB Simatupang、Sudirman–Thamrin 及 Kelapa Gading 走廊的商业地产项目
……这些项目涉及数百家承包商合作商,所有参与方都被要求精准、合规地履行纳税义务。
雅加达各税务局正在密切监控参与这些重大项目的合作商。存在税务不合规记录的企业将被列入财政部的黑名单,从而失去未来参与政府项目投标的资格。
SBU 资质认证及其对税率的直接影响
正如前文所述,拥有建筑企业资质证书(SBU)直接决定了雅加达承包商合作商需要承担的终结性所得税税率。这不仅是一项行政许可,更是一种合法的节税工具。
具体计算示例:
一家位于雅加达东部的分包商承接了一个合同金额为 20 亿印尼盾的项目:
-
拥有小微资质 SBU: 终结性所得税 = 1.75% × 20 亿 = 3500 万印尼盾
-
未取得 SBU 证书: 终结性所得税 = 4% × 20 亿 = 8000 万印尼盾
仅凭这一个项目,税额差价就高达 4500 万印尼盾!如果是每年承接 5 到 10 个项目的企业,累积的税负差距将极其惊人。
PT Global Jaya Consulindo 为雅加达及周边地区的承包商合作商提供建筑 SBU 及电力辅助服务 SBU(SBU JPTL)的代办服务,帮助客户在合规的前提下获得更优惠的税率,同时满足大型项目的准入条件。
常见问题解答(FAQ)
Q: 分包商在向零工/临时工支付工资时,是否需要扣缴第23条所得税?
A: 不需要。第23条所得税仅适用于向企业实体或提供特定服务的个人支付费用的情况。对于按日计酬的临时工,适用第21条所得税(PPh Pasal 21)的日薪预扣规则,由用人单位直接扣缴。
Q: 合作商收到主承包商支付预付款时,税务该如何处理?
A: 预付款属于合同价款的一部分,合作商在收到款项时(而非项目完工时)即触发增值税纳税义务,须开具增值税发票。同时,主承包商在支付预付款时也需扣缴对应的终结性所得税。
Q: 如果合作商的注册地在贝卡西(Bekasi),但在雅加达施工,应该在哪里申报税款?
A: 企业的税务申报义务均在其税务注册地(即 NPWP 归属地)完成,而非项目所在地。不过,项目所在地可能会涉及地方税费(如土地和建筑物产权取得税或地方规费)。
Q: 如果主承包商在付款时忘记扣缴第23条所得税,责任由谁承担?
A: 扣缴法定义务由扣缴义务人(即主承包商)承担。如果发生漏扣,主承包商需补缴应扣税款,并承担随之产生的罚息。
Q: 雅加达新成立的承包商合作商是否必须立即申请成为 PKP?
A: 除非预计首年营业额将超过 48 亿印尼盾,否则不需要立即申请。然而,部分主承包商会要求合作商具备 PKP 身份以便抵扣进项税。建议咨询专业税务顾问以制定最适合的策略。
为什么雅加达承包商合作商需要专业的税务顾问?
自行处理复杂的税务工作看似能在前期节省成本,但因计算错误、漏报或迟报带来的后续风险与罚款,其代价往往高出许多。
PT Global Jaya Consulindo 作为雅加达承包商合作商的可靠合作伙伴,提供以下全方位服务:
-
项目合同签署前的税务分析与规划
-
新设企业的 NPWP 及 PKP 申请代办
-
企业所得税、增值税及其他税种的月度与年度申报辅导
-
面对税务检查时的专业代理与沟通
-
建筑 SBU 及 SBU JPTL 资质代办,助力优化终结性税率
-
提供 WhatsApp 初始免费咨询 support
我们的总部位于雅加达南部 Kebayoran Lama 的 Mantra Space,交通便利,辐射雅加达、唐格朗及贝卡西地区,同时为整个大雅加达地区的客户提供远程高效服务。
结语
雅加达承包商合作商的税务管理是一项系统而复杂的工作,也是建筑企业合规经营的生命线。清晰区分第23条所得税、第4条第(2)款终结性所得税和增值税是迈向合规的第一步。
更重要的是采取切实行动:完善企业法律资质、保持 SBU 证书有效、根据营业额合理认定 PKP 身份,并保持准时、精准的税务申报。在税务合规上的投入将为企业带来多重回报:合法的税负优化、参与大型项目竞标的通行证,以及企业稳健运营的安心保障。
如果您是雅加达承包商合作商的企业主或管理者,希望优化企业的税务合规体系,PT Global Jaya Consulindo 专业团队随时准备为您提供支持。首次咨询免费。
联系 PT Global Jaya Consulindo:
📍 Mantra Space, Jl. Baru No.03, Kebayoran Lama, Jakarta Selatan 12240
📞 +62 888-9090-666
🌐 www.globaljayaconsulindo.com
jasa konsultan pajak jakarta, pajak kontraktor jakarta, pajak rekanan kontraktor jakarta