

Почему налогообложение контрагентов подрядчиков в Джакарте является критически важным?
Строительный сектор Джакарты — это опорный каркас развития столицы. От инфраструктурных проектов автомагистралей и высотных зданий в деловом районе SCBD до revitalизации Старого города (Kota Tua) — подрядчики и их контрагенты ежедневно управляют транзакциями на миллиарды индонезийских рупий. За этими внушительными суммами скрывается ряд налоговых обязательств, которые нельзя игнорировать.
Налогообложение контрагентов подрядчиков в Джакарте охватывает одновременно несколько видов налогов: налог на доход (PPh) Статья 23, налог на добавленную стоимость (PPN/НДС) на строительные услуги и PPh Статья 4 пункт (2), носящий окончательный (финальный) характер. Ошибки в управлении этими налогами могут привести к административным санкциям, штрафам и даже к блокировке доступа к участию в тендерах на государственные проекты.
Эта статья подготовлена на основе практического опыта компании PT Global Jaya Consulindo по сопровождению десятков клиентов-подрядчиков и их контрагентов в регионе Джакарта, Богор, Депок, Тангеранг и Бекаси (Jabodetabek). Вся информация основана на действующем налоговом законодательстве Индонезии.
Кто считается «контрагентом подрядчика» в контексте налогообложения?
Прежде чем переходить к техническим деталям, важно понять, кто именно относится к категории контрагентов подрядчика с точки зрения налогового права Индонезии.
Контрагент подрядчика — это коммерческая структура (юридическое лицо в форме PT, CV или индивидуальное предприятие), предоставляющая услуги или товары строительной компании (генеральному подрядчику). На строительных площадках Джакарты такими контрагентами выступают:
-
Специализированные субподрядчики — например, поставщики услуг по монтажу инженерных сетей (MEP) на строительстве офисных зданий в Южной Джакарте.
-
Поставщики материалов — поставщики товарного бетона, стальной арматуры или керамической плитки для жилых комплексов в Восточной Джакарте.
-
Поставщики рабочей силы — аутсорсинговые компании, предоставляющие строителей, бригадиров или операторов тяжелой техники.
-
Вспомогательные консультанты — фирмы по дизайну интерьеров, геотехнические консультанты или изыскатели, работающие по договору с генподрядчиком.
Каждая из этих категорий имеет свои особенности налогообложения, что часто становится причиной путаницы у владельцев строительного бизнеса в Джакарте.
Виды налогов для контрагентов подрядчиков в Джакарте
PPh Статья 23: Удержание налога на услуги
PPh Статья 23 — это налог, удерживаемый генеральным подрядчиком (как налоговым агентом) при выплате вознаграждения контрагенту за оказанные услуги.
Действующие ставки:
| Вид услуг | Ставка PPh 23 |
| Технические и монтажные услуги | 2% от валовой суммы |
| Управленческие и консультационные услуги | 2% от валовой суммы |
| Предоставление рабочей силы / аутсорсинг | 2% от валовой суммы |
| Прочие услуги (согласно нормам Минфина) | 2% от валовой суммы |
Важное примечание для контрагентов в Джакарте: Ставка 2% применяется только при наличии у контрагента активного налогового номера (NPWP). При отсутствии NPWP ставка удваивается и составляет 4%. Это главный стимул для всех контрагентов подрядчиков в Джакарте иметь и поддерживать активный статус NPWP.
Налог PPh 23, удержанный генподрядчиком, должен быть перечислен в государственную казну не позднее 10-го числа следующего месяца и отражен в ежемесячной декларации (SPT Masa PPh 23) не позднее 20-го числа следующего месяца.
PPh Статья 4 Пункт (2): Финальный налог на строительные услуги
Это наиболее специфический вид налога в строительной отрасли Индонезии, ключевой для каждого контрагента подрядчика в Джакарте.
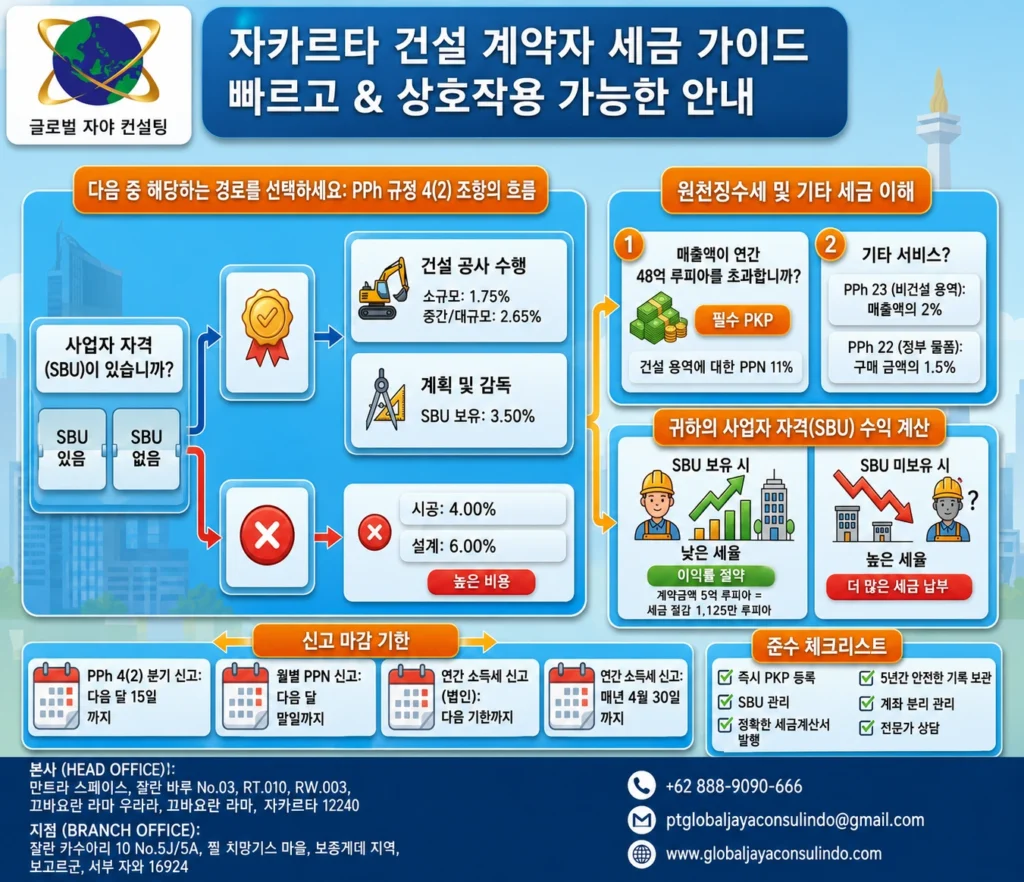
На основании Правительственного постановления (PP) № 9 от 2022 года, ставки финального налога PPh на строительные услуги составляют:
| Категория строительных услуг | Ставка финального PPh |
| Выполнение строительных работ — малая квалификация | 1,75% |
| Выполнение строительных работ — средняя/крупная квалификация | 2,65% |
| Выполнение строительных работ — без сертификата | 4% |
| Проектирование/технадзор — с сертификатом | 3,5% |
| Проектирование/технадзор — без сертификата | 6% |
Прямые последствия в Джакарте: Строительные компании, не имеющие Сертификата хозяйствующего субъекта (SBU) от Совета по развитию строительных услуг (LPJK), облагаются налогом по существенно более высокой ставке. Эта разница может ощутимо снизить маржинальность проекта, особенно при участии в тендерах в деловых центрах (Центральная и Южная Джакарта) или в инфраструктурных проектах правительства провинции Джакарта.
НДС (PPN) на строительные услуги
В соответствии с Законом о гармонизации налогового законодательства (UU HPP) и соответствующими постановлениями Министерства финансов, строительные услуги в общем порядке облагаются НДС по ставке 11%. Однако существуют льготы и специальные условия:
-
Строительство социального жилья (rusun) и стандартных жилых домов облагается по ставке 0% (освобождается от НДС).
-
Строительные работы в рамках ликвидации последствий национальных бедствий освобождаются от НДС.
-
Коммерческие объекты в Джакарте — офисные здания, торговые центры, отели — облагаются НДС по полной ставке 11%.
Контрагенты, зарегистрированные в качестве налогоплательщиков НДС (PKP), обязаны выставлять налоговую фактуру (Faktur Pajak) при каждой транзакции с генеральным подрядчиком.
Корпоративный налог на прибыль: Ежегодные обязательства
Помимо транзакционных налогов, все контрагенты — юридические лица (PT/CV) в Джакарте обязаны подавать ежегодную декларацию по налогу на прибыль (SPT Tahunan PPh Badan) по стандартной ставке 22%.
Контрагенты с годовым оборотом менее 4,8 млрд рупий могут использовать льготный режим для МСП с фиксацией налога на уровне 0,5% от валовой выручки в соответствии с PP № 55 от 2022 года.
Административные обязательства контрагентов подрядчиков в Джакарте
Наличие NPWP и статуса PKP
Каждый контрагент — юридическое лицо обязан иметь номер NPWP. Если годовой оборот превышает 4,8 млрд рупий, контрагент обязан зарегистрироваться в качестве налогоплательщика НДС (PKP), начислять, перечислять и декларировать НДС.
Регистрация NPWP и получение статуса PKP в Джакарте осуществляются через налоговую инспекцию (KPP) по месту регистрации компании (например, KPP Pratama Jakarta Kebayoran Lama, KPP Pratama Jakarta Mampang Prapatan и др.).
Ежемесячная налоговая отчетность (SPT Masa)
Контрагенты в Джакарте со статусом PKP обязаны подавать:
-
Ежемесячную декларацию по НДС (SPT Masa PPN) — не позднее конца следующего месяца.
-
Ежемесячную декларацию по PPh 21 (при наличии сотрудников) — не позднее 20-го числа следующего месяца.
-
Ежемесячную декларацию по PPh 23 (при удержании налога с субподрядчиков) — не позднее 20-го числа следующего месяца.
Использование системы e-Faktur
Налогоплательщики PKP обязаны выписывать налоговые фактуры через официальное приложение e-Faktur Директората по налогам (DJP). Оформление фактур вручную запрещено и признается недействительным.
Реальные проблемы контрагентов подрядчиков в Джакарте
Исходя из опыта PT Global Jaya Consulindo, на практике чаще всего встречаются следующие налоговые ошибки:
Проблема 1: Выставление счетов без учета налогов
Многие субподрядчики среднего звена выставляют счета (invoice) без корректного расчета НДС. В результате генподрядчик не может принять к зачету входящий НДС, а контрагент рискует получить доначисления при проверке.
Проблема 2: Ошибки в квалификации PPh 23 и финального PPh
Часто возникает путаница между услугами, подпадающими под PPh 23, и услугами, облагаемыми финальным налогом PPh Статья 4 пункт (2). Неверная квалификация приводит к недоимке или переплате, что влечет штрафные пени в размере 2% в месяц.
Проблема 3: Просроченный или не соответствующий категории SBU
Если у контрагента истек срок действия SBU или категория сертификата не соответствует выполняемым работам, при налогообложении он автоматически приравнивается к категории «без сертификата». В этом случае ставка финального PPh возрастает с 1,75% до 4% — более чем в два раза!
Проблема 4: Игнорирование лимита оборота для PKP
Контрагенты, чей оборот превысил 4,8 млрд рупий, но не зарегистрировавшиеся как PKP, рискуют получить принудительное начисление налогов, штрафы и проведение налоговой проверки со стороны DJP.
Стратегия налоговой дисциплины для контрагентов в Джакарте
Грамотный налоговый учет — это не только защита от штрафов, но и фундамент деловой репутации, необходимый для участия в крупных тендерах правительства Джакарты и государственных корпораций (BUMN).
Рекомендуемые шаги:
-
Во-первых, обеспечьте юридическую чистоту бизнеса. Действующие NPWP, регистрационный номер NIB через систему OSS и актуальный SBU — три ключевых документа, напрямую влияющих на налоговую ставку.
-
Во-вторых, разделяйте операционный и налоговый банковские счета. Это позволяет всегда иметь средства для ежемесячных налоговых платежей без ущерба для кассового разрыва проекта.
-
В-третьих, используйте специализированные бухгалтерские программы. Ведение учета вручную устарело. Программы вроде Accurate Online или Jurnal.id автоматизируют расчет налогов и формируют отчетность по стандартам DJP.
-
В-четвертых, планируйте налоговую нагрузку на этапе заключения контракта. До подписания договора с генподрядчиком проведите полный расчет PPh, НДС и возможных удержаний.
-
В-пятых, привлекайте опытных налоговых консультантов. Сложность налогообложения в строительстве требует профессионального сопровождения, особенно при проверках и спорах с налоговыми органами.
Влияние инфраструктурных проектов Джакарты на обязательства контрагентов
Джакарта продолжает привлекать масштабные инвестиции в инфраструктуру. Такие проекты, как:
-
Строительство 3-й фазы линии метро MRT Jakarta (Чикаранг — Балараджа)
-
Развитие прибрежной зоны Waterfront City на севере Джакарты
-
Ревитализация торговых районов Танах-Абанг и Пасар-Бару
-
Коммерческое строительство в коридорах ТБ Симатупанг, Судирман — Тамрин и Келапа-Гадинг
…требуют привлечения сотен контрагентов, обязанность которых — строго и своевременно исполнять налоговые обязательства.
Налоговые инспекции Джакарты ведут мониторинг участников этих проектов. Нарушители рискуют попасть в черный список Министерства финансов, что заблокирует доступ к государственным тендерам.
Сертификация SBU и ее прямое влияние на налоговую ставку
Наличие Сертификата хозяйствующего субъекта (SBU) напрямую определяет ставку финального PPh для контрагента. Это легальный инструмент оптимизации налогообложения.
Пример расчета:
Субподрядчик из Восточной Джакарты выполняет проект стоимостью 2 млрд рупий:
-
С сертификатом SBU (малая категория): Финальный PPh = 1,75% × 2 млрд = 35 млн рупий
-
Без сертификата SBU: Финальный PPh = 4% × 2 млрд = 80 млн рупий
Разница составляет 45 млн рупий только на одном проекте! При выполнении 5–10 проектов в год финансовая выгода становится определяющей.
Компания PT Global Jaya Consulindo оказывает услуги по оформлению строительных сертификатов SBU и SBU JPTL (для электроэнергетических работ) в Джакарте и регионе Джабодетабек, помогая клиентам снизить налоговую нагрузку и соответствовать требованиям тендеров.
FAQ: Часто задаваемые вопросы
В: Обязан ли субподрядчик удерживать PPh 23 при выплатах временным рабочим?
О: Нет. PPh 23 применяется при расчетах с юридическими лицами или физлицами, оказывающими определенные услуги. К выплатам временным рабочим применяется PPh Статья 21 (налог на доходы физлиц), удерживаемый работодателем.
В: Как учитываются налоги при получении аванса от генподрядчика?
О: Аванс является частью стоимости контракта. Налоговая фактура по НДС выставляется в момент получения денежных средств (не дожидаясь окончания работ). Финальный PPh также подлежит удержанию генподрядчиком при выплате аванса.
В: Если компания зарегистрирована в Бекаси, но ведет проект в Джакарте, где сдавать отчетность?
О: Отчетность сдается по месту налоговой регистрации (юридическому адресу) компании. Однако место проведения работ может влиять на уплату местных налогов и сборов.
В: Что произойдет, если генподрядчик забыл удержать PPh 23 при выплате контрагенту?
О: Ответственность за удержание лежит на налоговом агенте (генподрядчике). В случае просрочки генподрядчик обязан уплатить сумму налога за свой счет и уплатить штрафные пени.
В: Обязана ли новая компания-подрядчик в Джакарте сразу регистрироваться как PKP?
О: Это не обязательно до достижения годового оборота в 4,8 млрд рупий. Однако многие генподрядчики требуют наличия статуса PKP для возможности зачета входящего НДС. Рекомендуется проконсультироваться с налоговым экспертом.
Почему контрагентам в Джакарте необходим профессиональный налоговый консультант?
Самостоятельное ведение налогового учета может казаться экономией, но ошибки в ставках и сроки сдачи отчетности приводят к значительным финансовым потерям.
PT Global Jaya Consulindo предлагает контрагентам подрядчиков в Джакарте полный спектр услуг:
-
Налоговый анализ и планирование до подписания контрактов
-
Оформление NPWP и статуса PKP для новых компаний
-
Сопровождение сдачи ежемесячной и годовой отчетности (PPh, НДС)
-
Представительство интересов при налоговых проверках
-
Оформление SBU для применения минимальных ставок PPh
-
Первичные консультации через WhatsApp
Наш головной офис расположен по адресу: Mantra Space, Kebayoran Lama, South Jakarta. Мы работаем с клиентами по всей территории Джакарты и региона Jabodetabek.
Заключение
Налогообложение контрагентов подрядчиков в Джакарте — комплексный процесс, определяющий финансовую устойчивость строительного бизнеса. Понимание правил применения PPh 23, PPh Статьи 4 пункта (2) и НДС является базовым условием работы на рынке.
Своевременное оформление документов, поддержание активности SBU, контроль лимита PKP и регулярная сдача отчетности гарантируют оптимизацию налоговых расходов, доступ к крупным тендерам и стабильность вашего бизнеса.
Если вы хотите наладить налоговый учет вашей компании в Джакарте, команда PT Global Jaya Consulindo готова предоставить профессиональную поддержку. Первичная консультация предоставляется бесплатно.
Контакты PT Global Jaya Consulindo:
📍 Mantra Space, Jl. Baru No.03, Kebayoran Lama, South Jakarta 12240
📞 +62 888-9090-666
jasa konsultan pajak jakarta, pajak kontraktor jakarta, pajak rekanan kontraktor jakarta