

在雅加达拥有业务,无论是对于外籍人士还是印尼公民,无疑都需要恰当且高效的税务管理。确保您税务合规的方法之一就是使用雅加达税务顾问的服务。凭借对印尼税务法规的深厚经验与专业知识,税务顾问可以在税务管理的各个方面为您提供协助,从年度报告到月度 SPT 申报。
什么是年度 SPT?何时是申报截止日期?
年度申报表,即通常所说的年度 SPT,是每位纳税人必须向印尼税务总局(DJP)提交的官方报告,作为对其在一个纳税年度内的收入和纳税义务的责任履行形式。该义务毫无例外地适用于个人纳税人和企业法人。
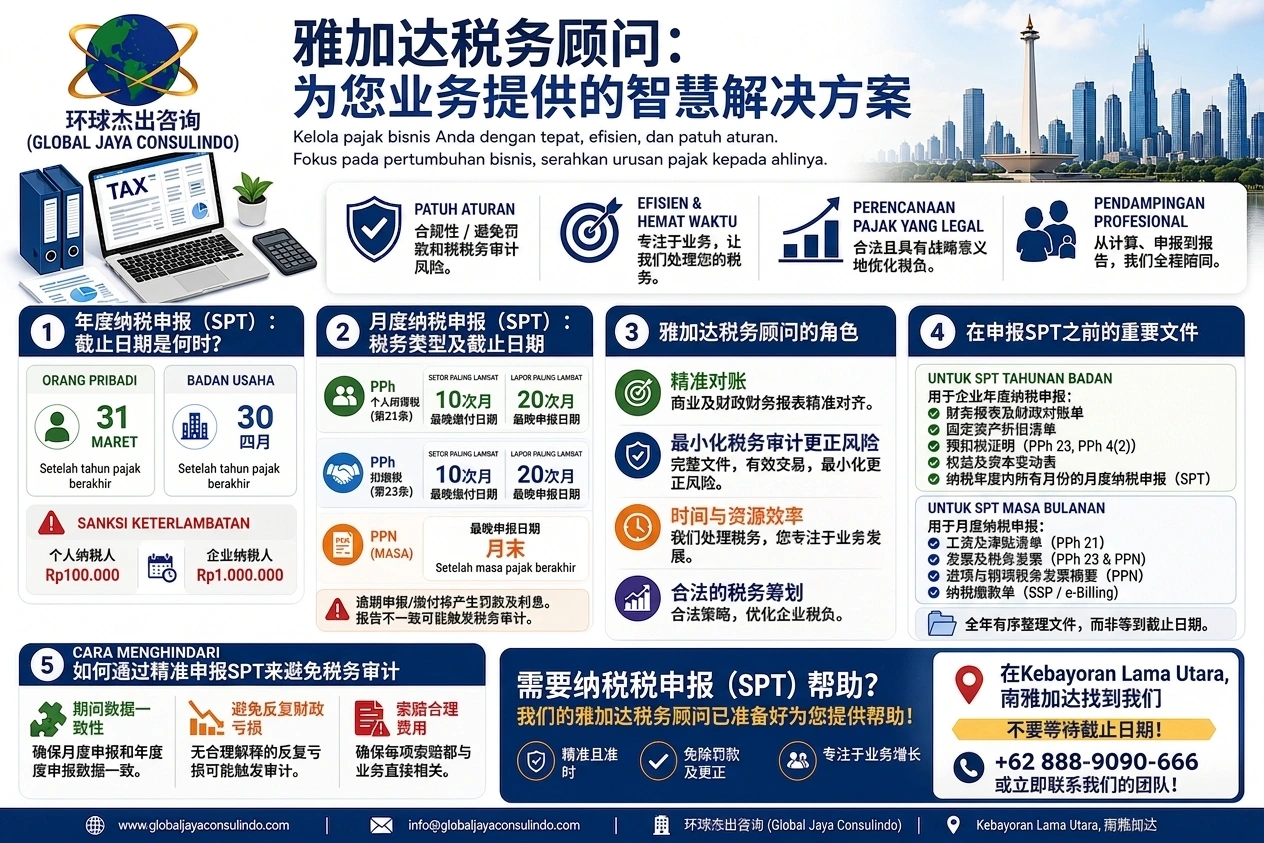
对于个人纳税人,年度 SPT 的提交截止日期最晚为纳税年度结束后次年的 3月31日。同时,企业纳税人的截止日期为 4月30日。逾期申报不仅仅是行政上的疏忽,更需要承担相应的财务后果。
《税收通用法规与程序法》(UU KUP)对逾期申报年度 SPT 的处罚作出了规定。逾期申报的个人纳税人将被处以 100,000 印尼盾的罚款,而企业纳税人将被处以 1,000,000 印尼盾的罚款。如果逾期缴纳应纳税款,还将按月加收未缴税款 2% 的利息滞纳金。
需要理解的是,年度 SPT 绝非仅仅是一种形式。它涵盖了所有收入的核对平衡、税收抵免的计算以及资产和负债的披露。即使是填写中最微小的错误,也可能引发税务稽查,甚至收到欠税核定通知书。这就是为什么准确编制年度 SPT 对您企业的持续经营至关重要。
月度 SPT:需要了解的税种与缴纳时间表
与每年申报一次的年度 SPT 不同,月度纳税义务属于常规性的,每个月都会重复发生。在月度 SPT 申报中,有几种主要的税种需要每位经营者予以了解。
-
所得税第 21 条(PPh Pasal 21) 是雇主就向员工支付的工资、薪金和津贴所代扣的个人所得税。该税款必须最晚在次月 10日 前缴纳,并最晚在次月 20日 前通过月度 PPh 第 21 条 SPT 进行申报。
-
所得税第 23 条(PPh Pasal 23) 适用于向印尼境内企业纳税人或永久机构支付的股息、利息、特许权使用费、服务费和奖金收入。根据收入类型不同,扣缴税率在 2% 至 15% 之间不等。税款缴纳最晚为次月 10日,申报最晚为次月 20日。
-
增值税(VAT / PPN) 必须由应税企业(PKP)每月进行申报。月度增值税 SPT 包含销项与进项电子发票的申报,申报截止日期最晚为纳税期结束后次月的月底。
逾期缴纳或申报这些月度税款将受到罚款和利息的行政处罚。此外,月度 SPT 申报的不一致可能会成为税务机关关注的“红旗警告”,从而引发对其整个公司财务报表更深入的稽查。
雅加达税务顾问在编制准确 SPT 中的作用
这正是雅加达税务顾问的作用所在,其战略意义不可小觑。依赖未经税务专业培训的内部团队来处理年度和月度 SPT 义务,是一种往往会在日后付出高昂代价的风险。
-
精准的税收核对: 税务顾问最大的贡献之一是能够准确地进行财务与税务的核对调整(Rekonsiliasi Fiskal)。这种调整使商业财务报表与税收法规一致。如果没有恰当的核对,任何数字上的差异——无论多小——都可能引发税务官员的调整修正。
-
降低税务修正风险: 经验丰富的税务顾问了解在税务稽查中经常成为修正对象的漏洞和高风险领域。在专业辅导下,支持性文件将得到系统化的准备,关联交易将通过转让定价文档(Transfer Pricing Documentation)进行合规记录,且每项费用扣除都有合法凭证支持。
-
时间与资源效率: 对企业主而言,时间就是资产。将税务事宜交给合格的雅加达税务顾问,可以让管理层专注于核心业务。从计算、缴纳到申报,所有环节都将得到专业且按时的处理。
-
合法的税务筹划: 除了合规之外,优秀的税务顾问还能帮助设计高效且合法的税务筹划策略。这意味着充分利用现有的税收优惠、激励政策和法规条款,合法地优化公司的税收负担。
申报 SPT 前需准备的重要文件
文件准备是 SPT 顺利申报的基础。文件不全是最常导致申报延误或错误的原因之一。以下是需要准备的文件清单:
企业年度 SPT:
-
经审计或复核的财务报表(资产负债表与损益表)
-
商业利润与税务利润之间的税务核对表
-
基于税法规定的固定资产折旧明细表
-
收到的扣缴税凭证(PPh 第 23 条、PPh 第 4 条第 2 款扣税凭证)
-
权益与资本变动表
-
年末债权债务明细表
-
当年所有月份的月度 SPT
月度 SPT:
-
完整的员工工资明细及津贴清单(用于 PPh 21)
-
与第三方交易的发票和税款发票(用于 PPh 23 和 PPN)
-
用于月度 PPN SPT 的销项与进项发票汇总表
-
缴税凭证(电子缴税单 / SSP 或电子支付凭证)
全年有条不紊地准备这些文件,而不是等到截止日期临近时才进行,这是税务专业人士始终推荐的最佳实践。
如何通过准确的 SPT 申报避免税务稽查
如果申报得当且保持一致,税务稽查并不是什么可怕的事情。然而,有几种申报模式往往会引起税务机关的注意,并可能引发稽查:
-
跨期数据不一致: 月度 SPT 与年度 SPT 之间的数字不一致是税务官员关注的主要信号。例如,在增值税(PPN)SPT 中申报的营业额与在企业所得税年度 SPT 中申报的收入存在显著差异。
-
连续税收亏损: 连续多年申报税收亏损而无合理逻辑解释的公司,极易吸引印尼税务总局(DJP)进行进一步稽查。
-
不合理的费用扣除: 与经营活动无直接关联的费用,或与其业务规模相比金额不合理的费用,是另一个高风险领域。
可靠的税务顾问辅导有助于确保月复一月、年复一年的申报一致性。此外,即使真的发生稽查,经验丰富的税务顾问也可以全程陪同,准备针对税务官员发现问题的应对意见,并在必要时按程序提起异议或行政复议。
需要 SPT 协助?我们的雅加达税务顾问随时为您服务
纳税义务从未停止,月度 SPT 持续进行,而年度 SPT 总是在年末等待着。您的企业越早获得恰当的专业辅导,您需要承担的风险就越小。
Global Jaya Consulindo 作为数百家企业(从中小微企业到大型集团)信赖的雅加达税务顾问合作伙伴,随时准备为您提供专业、准确且高效的全方位税务服务。
不要等到最后期限!立即前往雅加达南部 Kebayoran Lama Utara 找到我们,确保您的 SPT 按时无风险地完成申报。今天迈出咨询的一小步,就能为您避免日后耗费大量时间与成本的罚款、修正和稽查。请联系我们的团队,免费获取您企业的税务合规评估。