

Налоговая система Индонезии для компаний с иностранным капиталом (PMA) — один из важнейших аспектов, который необходимо изучить иностранным инвесторам перед запуском бизнеса в Индонезии. Для компаний со статусом Penanaman Modal Asing (PMA) понимание действующих налоговых правил крайне важно, чтобы операционная деятельность протекала гладко и в полном соответствии с требованиями государства.
Многие иностранные инвесторы всё ещё не до конца понимают, как работает налоговая система Индонезии для компаний PMA. Между тем каждая компания PMA имеет налоговые обязательства, которые необходимо выполнять — от корпоративного налога на прибыль до налогов на иные бизнес-транзакции.
Понимая особенности налогообложения компаний PT PMA, инвесторы могут более эффективно управлять своими обязательствами и минимизировать риски ошибок при подаче налоговой отчётности. Кроме того, хорошее знание налоговой системы помогает компаниям осуществлять более эффективное финансовое планирование.
В этой статье подробно рассматривается налоговая система Индонезии для компаний PMA, базовые основы налогообложения, которые необходимо знать иностранным инвесторам, а также основные виды налогов, применяемые к компаниям PMA.
Знакомство с налоговой системой Индонезии для PMA
Налоговая система Индонезии: Руководство для PT PMA
В Индонезии действует налоговая система, распространяющаяся на всех налогоплательщиков — как физических, так и юридических лиц. Специально для компаний PMA предусмотрен ряд дополнительных положений, на которые следует обратить внимание.
По своей сути налоговая система Индонезии основана на принципе self-assessment (самодекларирования). Это означает, что компания несёт самостоятельную ответственность за расчёт, уплату и предоставление отчётности по своим налоговым обязательствам перед соответствующими органами.
К основным обязательствам компании PMA относятся:
-
Регистрация в качестве налогоплательщика
-
Самостоятельный расчёт налогов
-
Осуществление платежей в соответствии с правилами
-
Регулярная подача налоговой отчётности
При таком подходе от компаний требуется проявлять более активную позицию в управлении своими налоговыми обязательствами.
Виды налогов, применяемые к PT PMA
В рамках налоговой системы Индонезии для компаний PMA существует несколько основных видов налогов, которые обычно обязана уплачивать компания со статусом иностранного инвестирования.
Поэтому понимание этих видов налогов является важной частью процесса освоения налогообложения PT PMA, особенно для инвесторов, которые только начинают свой бизнес в Индонезии.
Ниже приведены основные виды налогов, применяемые к компаниям.
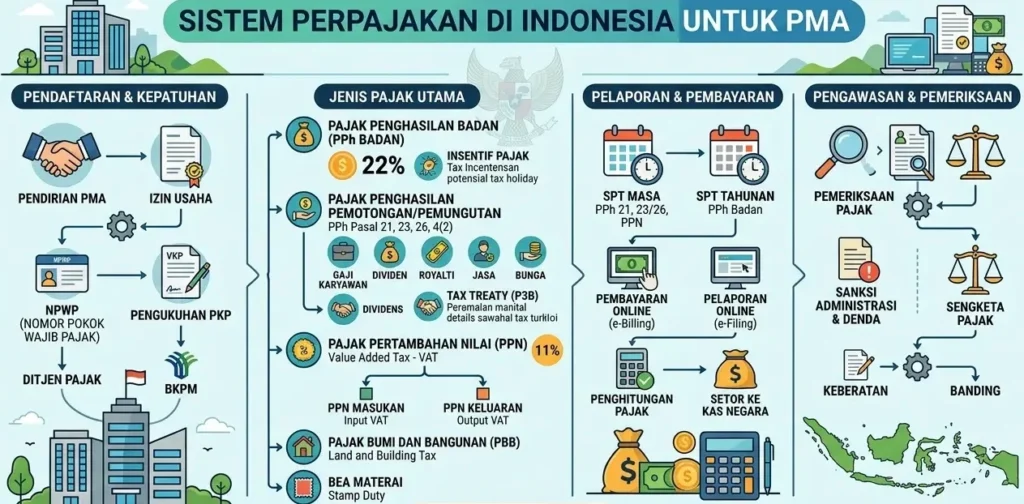
Корпоративный налог на прибыль (PPh Badan)
Корпоративный налог на прибыль является одним из основных налоговых обязательств для компаний PMA. Этот налог взимается с прибыли, полученной компанией за один налоговый год.
Ставка корпоративного налога на прибыль в Индонезии обычно составляет 22% от налогооблагаемой прибыли. Однако при определённых условиях правительство может предоставлять налоговые льготы компаниям, соответствующим установленным критериям.
Этот налог обычно декларируется в годовой отчётности SPT Tahunan Badan, которую необходимо подавать каждый год.
Налог на добавленную стоимость (НДС / PPN)
НДС — это налог, взимаемый с операций по реализации налогооблагаемых товаров или услуг в Индонезии. Многие компании PMA обязаны получить статус плательщика НДС (Pengusaha Kena Pajak / PKP), если они соответствуют определённым критериям.
Некоторые операции, подлежащие обложению НДС, включают:
-
Продажу налогооблагаемых товаров
-
Оказание налогооблагаемых услуг
-
Импорт товаров
-
Использование услуг из-за рубежа
Ставка НДС в Индонезии в настоящее время обычно составляет около 11% от стоимости сделки.
Подоходный налог с физических лиц, статья 21 (PPh Pasal 21)
PPh Article 21 — это налог, взимаемый с доходов, получаемых сотрудниками компании. В данном случае компания PMA несёт ответственность за удержание подоходного налога из зарплаты сотрудников и его перечисление в государственную казну.
Виды доходов, подлежащие обложению PPh 21, включают:
-
Заработную плату сотрудников
-
Бонусы
-
Надбавки и компенсации
-
Гонорары
Компания обязана рассчитывать и декларировать этот налог ежемесячно.
Подоходный налог у источника, статья 23 (PPh Pasal 23)
PPh Article 23 — это налог, взимаемый с определенных операций между компанией и другими сторонами. Этот налог обычно связан с оплатой услуг или выплатой дивидендов.
Примеры операций, подпадающих под PPh 23:
-
Оплата консультационных услуг
-
Выплата роялти
-
Распределение дивидендов между акционерами
Понимание этого налога крайне важно для компаний PMA, которые часто ведут деловое сотрудничество с различными контрагентами.
Основы налогообложения, которые необходимо знать инвесторам PMA
Помимо понимания видов налогов, иностранным инвесторам также необходимо знать ключевые основы налоговой системы Индонезии для компаний PMA.
Это понимание поможет компании лучше управлять своими налоговыми обязательствами.
Обязанность иметь ИНН (NPWP)
Каждая компания, осуществляющая деятельность в Индонезии, обязана иметь налоговый номер (Nomor Pokok Wajib Pajak / NPWP). NPWP является официальным идентификатором компании в налоговой системе.
Без NPWP компания не может выполнять свои налоговые обязательства, такие как:
-
Уплата налогов
-
Подача налоговой отчётности
-
Подача заявлений на возврат (реституцию) налогов
Регулярная налоговая отчётность
В рамках налоговой системы Индонезии для компаний PMA фирма обязана регулярно подавать отчётность в налоговые органы.
К основным видам отчётности относятся:
-
Ежемесячные налоговые отчёты
-
Ежегодные налоговые отчёты
-
Отчётность по НДС для плательщиков PKP
Просрочка подачи отчётности может привести к административным санкциям.
Важность налогового планирования
Налоговое планирование (tax planning) — это стратегия, используемая компанией для эффективного управления налоговыми обязательствами без нарушения действующих законов.
Грамотное налоговое планирование позволяет компании:
-
Оптимизировать налоговую нагрузку
-
Избежать ошибок при подаче отчётности
-
Повысить финансовую эффективность бизнеса
Налоговые сложности, с которыми часто сталкиваются PT PMA
Хотя налоговая система Индонезии достаточно прозрачна, многие компании PMA всё ещё сталкиваются с различными трудностями при исполнении своих налоговых обязанностей.
Среди часто возникающих проблем:
-
Довольно динамичные изменения в налоговом законодательстве
-
Различия между местной налоговой системой и системой страны происхождения инвестора
-
Сложность составления корпоративной налоговой отчётности
-
Недостаточное понимание местного налогового законодательства
По этой причине многие компании PMA предпочитают обращаться к налоговым консультантам для помощи в управлении налоговыми обязательствами.
layanan konsultan pajak perusahaan
Советы по управлению налогами для PT PMA
Чтобы грамотно управлять налоговыми обязательствами, компаниям PMA необходимо внедрить несколько стратегических шагов.
Вот несколько советов, которые помогут иностранным инвесторам лучше разобраться в налогообложении PT PMA:
-
Изучите налоговое законодательство, действующее в Индонезии
-
Сохраняйте всю документацию по проводимым сделкам
-
Подавайте налоговую отчётность своевременно
-
Используйте организованную систему бухгалтерского учёта
-
Сотрудничайте с профессиональными налоговыми консультантами
Применяя эти шаги, компания сможет управляться со своими налоговыми обязательствами гораздо эффективнее.
Заключение
Налоговая система Индонезии для компаний PMA — это важнейший аспект, который должен изучить каждый иностранный инвестор, планирующий вести бизнес в стране. Понимая действующие налоговые правила, компания может быть уверена, что все её обязательства выполняются корректно.
Благодаря глубокому пониманию налогообложения PT PMA компании могут избежать ошибок в отчётности и одновременно оптимизировать финансовое управление бизнесом.
regulasi pajak resmi pemerintah
В конечном счёте понимание налоговой системы — это не просто юридическая обязанность, но и важнейшая часть бизнес-стратегии, помогающая компании устойчиво развиваться в Индонезии.